

Notícias e Exposições
Últimas Atualizações da Fábrica, Tendências do Setor e Informações sobre Exposições Globais
Custos de máquinas para trabalhar madeira: orçamento além do preço de compra
Uma máquina para trabalhar madeira pode caber no orçamento de compra e, ainda assim, ultrapassar o orçamento necessário para colocá-la em produção. A diferença costuma surgir quando uma oficina prepara a instalação elétrica, conecta o sistema de extração de pó, encomenda ferramentas específicas para a aplicação ou agenda o treinamento dos operadores. Para compradores que comparam cotações de machine menuiserie, esses itens omitidos podem atrasar a produção e tornar enganoso o menor preço do equipamento.
Elabore o orçamento com base no custo total de propriedade, não apenas no preço da máquina. Separe o custo de aquisição e instalação das despesas operacionais recorrentes e compare ambos com a produção utilizável esperada durante o mesmo período de propriedade. Uma decisão de compra bem fundamentada também considera o acesso para manutenção, a disponibilidade de peças de reposição e o custo das interrupções de produção — não apenas os recursos listados na cotação.
Comece pelos requisitos de produção, não pela cotação
Uma comparação de custos significativa começa com uma especificação de produção comum. Uma máquina destinada ao trabalho ocasional com madeira maciça enfrenta exigências diferentes das de um equipamento que processa móveis de painéis durante todo um turno. As dimensões dos materiais, os tamanhos dos lotes, os requisitos de acabamento e a frequência das trocas afetam tanto a configuração necessária quanto o custo de operação.
Registre o trabalho que a máquina realmente deverá executar antes de solicitar preços:
- Tipos de materiais, faixas de espessura e dimensões máximas das peças.
- Operações necessárias e limites aceitáveis de precisão dimensional ou qualidade de superfície.
- Volume de produção previsto, padrão de turnos e tamanho típico dos lotes.
- Espaço disponível no piso, alimentação elétrica, capacidade de extração e ar comprimido.
- Experiência dos operadores e nível de suporte necessário para programação ou preparação.
Use produtos representativos, não apenas o componente mais fácil da linha. Uma máquina que atinge a velocidade de avanço anunciada ainda pode não alcançar a produção necessária quando se incluem carregamento, troca de ferramentas, inspeção e retrabalho. Por outro lado, pagar por uma capacidade que as operações posteriores não conseguem utilizar imobiliza capital sem necessariamente aumentar os volumes expedidos.
Estruture o orçamento em categorias de custos separadas
Mantenha visíveis os custos de aquisição, os custos operacionais e os riscos de produção, em vez de reuni-los em uma única provisão. Isso facilita a identificação de itens omitidos e evita que despesas de instalação sejam confundidas com custos recorrentes.
Confirme a moeda, o prazo de validade da cotação, os marcos de pagamento e o período de propriedade usados na comparação. Para equipamentos importados, a exposição cambial e os custos de financiamento podem alterar a necessidade de caixa antes do início da produção. Trate os impostos recuperáveis separadamente dos custos permanentes, considerando ainda o efeito deles no fluxo de caixa.
A diferença entre a entrega e a operação produtiva
Uma máquina entregue não está necessariamente pronta para a produção. O orçamento de instalação deve acompanhar o equipamento desde o veículo de entrega até a aprovação para produção, com responsabilidades definidas em cada etapa.
Acesso, posicionamento e utilidades
Verifique as dimensões da embalagem, o peso da máquina, os requisitos de descarga, a largura das portas e o trajeto até a posição de operação. Inclua espaço para alimentar painéis ou peças de madeira longos, retirar peças acabadas, abrir tampas de acesso para manutenção e movimentar resíduos. Quaisquer requisitos de içamento ou fundação devem ser confirmados antes de contratar o transporte.
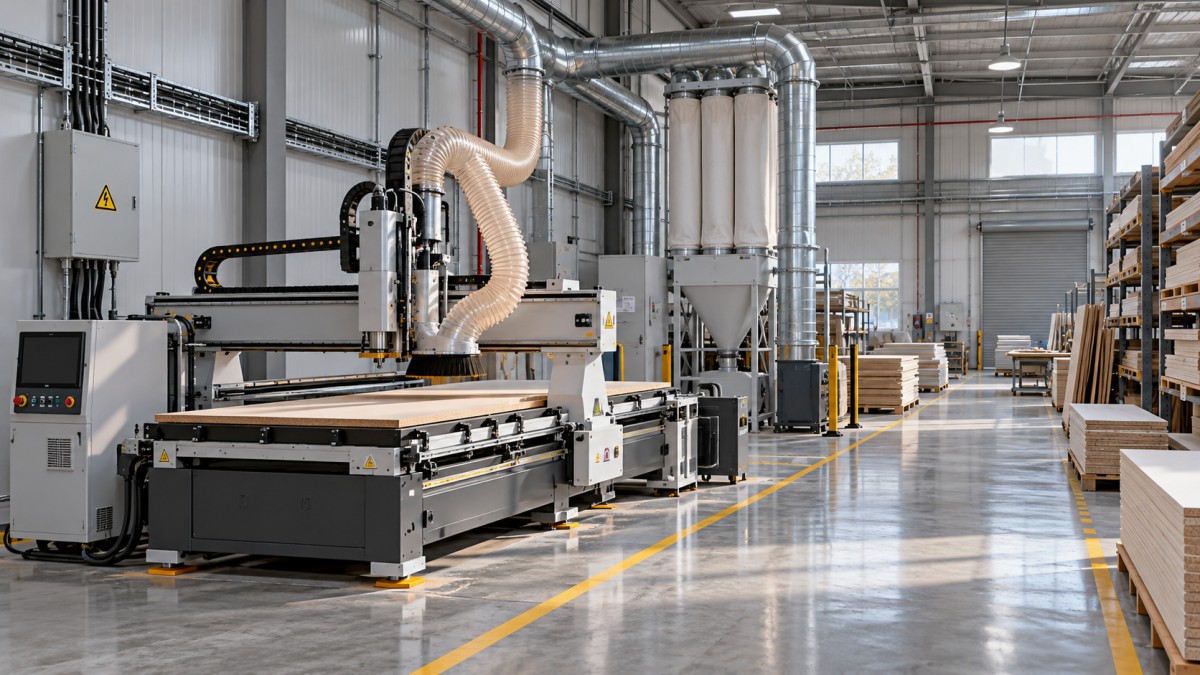
A compatibilidade elétrica envolve mais do que comparar a tensão indicada na placa. Solicite a um profissional qualificado que avalie a capacidade da alimentação, a compatibilidade de fase e frequência, os requisitos de proteção e seccionamento, além dos trabalhos de conexão. O sistema de extração de pó deve atender às conexões da máquina e às necessidades do processo; não se deve presumir que um coletor existente seja adequado apenas porque há uma derivação disponível. A qualidade e a capacidade do ar comprimido também são importantes quando se utilizam funções pneumáticas.
Comissionamento, aceitação e treinamento
Esclareça se a taxa de comissionamento do fornecedor inclui viagem, hospedagem, tradução, instrução dos operadores e treinamento de manutenção. A orientação remota e o suporte no local têm limitações práticas diferentes, especialmente quando a equipe que receberá a máquina tem pouca experiência com esse tipo de equipamento.
Defina os critérios de aceitação antes de fazer o pedido. Eles devem estar relacionados aos materiais representativos, à qualidade exigida, à operação segura e à configuração fornecida. Documente quem fornecerá o material de teste e as ferramentas, como os defeitos serão registrados e quais problemas pendentes impedem a aceitação. Sem esse acordo, uma demonstração bem-sucedida sem carga pode ser confundida com a prontidão para produção.
Inclua os materiais para o início das operações e a produção de teste no orçamento. Ajustes de preparação, familiarização dos operadores e regulagem do processo podem consumir material e mão de obra, mesmo quando o equipamento está funcionando corretamente.
Estime os custos operacionais com base no trabalho, não na potência do motor
A potência nominal indicada na placa é útil para planejar a infraestrutura, mas, por si só, não permite prever com precisão a conta de eletricidade. O consumo real depende da carga de operação, do tempo em marcha lenta, do ciclo de trabalho e dos equipamentos auxiliares.
Custo estimado de eletricidade = potência média de operação × horas de operação × tarifa de eletricidade aplicável.
Quando possível, utilize valores médios de potência medidos ou respaldados pelo fornecedor. Inclua a extração, as bombas de vácuo, o ar comprimido e outros equipamentos auxiliares quando forem necessários para o processo. Se as tarifas incluírem cobranças por demanda ou variarem conforme o horário, modele esses custos separadamente, em vez de aplicar uma única tarifa fixa a todos os cenários.
As ferramentas merecem um cálculo próprio. Lâminas de serra, cabeçotes de corte, fresas, abrasivos de lixamento e serviços de afiação podem afetar significativamente os custos operacionais. O consumo depende do material, de contaminantes, dos parâmetros de usinagem, dos requisitos de acabamento e dos cuidados com as ferramentas. Pergunte quais ferramentas estão incluídas, se são adequadas aos materiais previstos e quais peças de reposição são facilmente obtidas.
Os demais consumíveis variam conforme a máquina. O processamento de bordas pode exigir adesivos e materiais de limpeza; o lixamento exige abrasivos e manutenção relacionada à extração; o trabalho com CNC pode exigir mesas de sacrifício, vedações, pinças ou acessórios de fixação das peças. Inclua apenas os itens pertinentes ao processo proposto, mas não os esconda em uma provisão de manutenção sem discriminação.
A mão de obra deve abranger todo o ciclo: carregamento, posicionamento, preparação, programação, descarregamento, inspeção e limpeza. A automação só reduz custos quando elimina trabalho ou aumenta a produção utilizável. Um ciclo de usinagem mais rápido pode ter pouco efeito financeiro se um operador ainda passar a maior parte do turno movimentando materiais.
Calcule separadamente a manutenção e o tempo de inatividade
A manutenção programada é uma despesa planejada. O tempo de inatividade não planejado representa um risco para a produção. Reunir ambos em um único percentual não permite saber se a manutenção da máquina é barata ou se o suporte oferecido é simplesmente deficiente.
Solicite o cronograma de manutenção e identifique as tarefas que a oficina pode executar internamente. Reserve recursos para lubrificantes, filtros, componentes sujeitos a desgaste, tempo de inspeção e serviços especializados, quando necessários. Verifique se os ajustes de rotina exigem ferramentas proprietárias ou acesso ao fornecedor e se os trabalhos de manutenção podem ser realizados sem interromper os equipamentos adjacentes.
No caso das peças de reposição, diferencie componentes industriais padrão de itens específicos da máquina. Um componente disponível localmente pode ser simples de substituir, mas sua compatibilidade ainda precisa ser confirmada. Um módulo de controle proprietário ou um conjunto mecânico pode exigir diagnóstico, transporte internacional, configuração e novo comissionamento.
- Solicite uma lista recomendada de itens para o início das operações e de peças críticas, com preços discriminados.
- Confirme os prazos típicos de disponibilidade e as condições de envio, em vez de confiar na afirmação “peças disponíveis”.
- Defina o horário de atendimento, os canais de comunicação e o processo de escalonamento.
- Verifique as exclusões da garantia, a cobertura de mão de obra, a responsabilidade pelo frete e o tratamento dos consumíveis.
Estime o impacto das interrupções considerando o papel da máquina no fluxo de produção. Uma máquina gargalo sem rota alternativa cria um risco diferente do de um equipamento com capacidade excedente em outros pontos. Considere a margem de contribuição perdida por produção não realizada, a mão de obra inevitavelmente ociosa, o reagendamento e a terceirização emergencial. Evite contabilizar a mesma perda duas vezes: receita perdida não equivale automaticamente a lucro perdido.
Quando as probabilidades de falha forem desconhecidas, utilize cenários transparentes de tempo de inatividade em vez de apresentar um custo esperado sem fundamento. Mostre o impacto de uma interrupção breve e de um atraso prolongado na entrega de peças e, em seguida, avalie se é justificável manter um componente crítico em estoque ou providenciar uma produção alternativa.
Compare as cotações com base em condições equivalentes
Antes de classificar os fornecedores, padronize as ofertas. Uma cotação mais baixa pode excluir ferramentas, treinamento, conexões de extração, funções de software ou trabalhos de instalação incluídos em outra oferta. Peça a cada fornecedor que confirme por escrito o mesmo escopo e identifique os itens incertos como custos pendentes, não como zero.
Um cálculo prático do custo de propriedade é:
Custo total de propriedade = aquisição e instalação + custos operacionais e de manutenção + custos estimados de interrupções + custos de fim de vida útil − valor residual.
Use o mesmo período de análise e as mesmas premissas de produção para todas as opções. Quando o cronograma de pagamentos diferir significativamente, as equipes financeiras podem comparar os fluxos de caixa descontados usando uma taxa acordada. Mantenha consistente o tratamento do financiamento para que os juros não sejam contabilizados duas vezes.
Em seguida, divida o total pela produção aprovada esperada durante esse período. O custo por hora de máquina pode ajudar a comparar despesas operacionais, mas o custo por componente aprovado costuma ser mais útil quando as máquinas diferem em rendimento, tempo de troca ou produtividade. Utilize a produção que toda a linha consegue absorver, e não a capacidade máxima teórica.
Mantenha conservadora a estimativa do valor residual, a menos que haja evidências confiáveis de revenda que a justifiquem. Da mesma forma, não atribua economia de mão de obra à máquina sem que o plano operacional explique como essas horas serão realocadas, eliminadas ou convertidas em produção adicional vendável.
Condicione a aprovação aos custos ainda não definidos
Elabore um cenário operacional de referência com base no mix de produção esperado e, em seguida, teste as premissas com maior probabilidade de alterar a classificação: utilização, consumo de ferramentas, necessidades de mão de obra, preços de energia e tempo de inatividade. Uma máquina econômica apenas com utilização quase contínua pode ser inadequada para pedidos incertos ou lotes pequenos e frequentes.
Vincule a contingência às incertezas identificadas. Trabalhos elétricos não confirmados, estimativas de importação incompletas e responsabilidades de comissionamento pouco claras justificam provisões provisórias explícitas. As despesas recorrentes conhecidas pertencem ao orçamento operacional, não à contingência.
Antes de emitir o pedido de compra, resolva as pendências comerciais: anexe a configuração acordada, os requisitos do local, o procedimento de aceitação, o escopo do treinamento, os termos da garantia e as condições de fornecimento de peças de reposição. Quando ainda não for possível fixar um custo, registre o responsável, a base da estimativa e o prazo para confirmação. Isso transforma uma cotação atraente em uma proposta de investimento com responsabilidades definidas — e mostra exatamente o que precisa ser resolvido antes de a máquina chegar à oficina.
Envie sua consulta
Seja bem-vindo à cooperação conosco; cresceremos juntos com você.