


Notícias e Exposições
Últimas Atualizações da Fábrica, Tendências do Setor e Informações sobre Exposições Globais
Como estimar o retorno do investimento em uma router CNC ATC para fabricação de móveis
Uma router CNC ATC para fabricação de armários pode oferecer um retorno atraente quando elimina um gargalo de produção mensurável, reduz os custos operacionais em dinheiro ou traz para dentro da empresa trabalhos antes terceirizados. A estimativa se torna muito menos sólida quando depende da venda de cada hora de capacidade adicional ou de tratar todo o tempo economizado pelo operador como uma redução da folha de pagamento.
Para obter aprovação financeira, comece pelo total de recursos em dinheiro necessários para colocar a máquina em produção e compare esse valor com a melhoria mensal do fluxo de caixa em relação a uma alternativa realista. Estruture o cálculo com base nos trabalhos de fabricação de armários que a empresa espera realizar, incluindo a combinação de materiais, os tamanhos dos lotes, os requisitos de usinagem e a capacidade das etapas seguintes. Um aumento anunciado na velocidade de corte não basta, por si só, para comprovar o retorno do investimento.
Defina a base de comparação antes de calcular as economias
A primeira decisão é definir com o que o investimento proposto será comparado. Manter a rota de produção existente, substituir uma máquina desgastada, comprar uma router com troca manual de ferramentas ou continuar terceirizando a usinagem de painéis criam diferentes bases financeiras.
Se a oficina puder continuar operando os equipamentos existentes, o investimento terá de justificar seu custo por meio de melhorias em relação a essa rota. Se a substituição for inevitável, compare a opção ATC com uma alternativa de substituição viável. Essa comparação incremental pode levar a uma decisão diferente de um cálculo que atribui o preço total da compra aos benefícios da troca automática de ferramentas.
Por exemplo, um melhor aproveitamento dos painéis pode resultar de um novo software, enquanto a redução do tempo de preparação pode vir da troca automática de ferramentas. Ambos podem fazer parte do caso de negócio da instalação completa. No entanto, nenhum deles deve ser atribuído automaticamente por inteiro ao recurso ATC ao comparar duas máquinas que usam o mesmo software.
Defina o escopo da produção com o mesmo cuidado. Uma router CNC para painéis com nesting pode cortar laterais de armários, prateleiras, divisórias e recursos adequados de furação frontal, dentro das capacidades configuradas. A furação das bordas, a aplicação de bordas, a montagem e o acabamento podem continuar sendo operações separadas. As economias devem corresponder às operações efetivamente transferidas para a máquina.
Calcule o investimento instalado
O preço da máquina fornecido pelo fabricante é apenas uma parte da necessidade inicial de caixa. Use um orçamento de instalação detalhado, incluindo:
- A máquina, as opções selecionadas, os porta-ferramentas, as fresas iniciais e os acessórios de fixação da peça.
- Frete, seguro, descarregamento, posicionamento e encargos ou impostos de importação aplicáveis que não sejam recuperáveis.
- Instalação elétrica, fornecimento de ar comprimido, exaustão, equipamento de vácuo e quaisquer modificações necessárias nas instalações.
- Software CAD/CAM ou de nesting, trabalho no pós-processador, configuração da biblioteca de armários e integração com os processos de projeto existentes.
- Comissionamento, treinamento, materiais para testes e custos em dinheiro causados pelo tempo de inatividade durante a instalação.
- Capital de giro adicional, quando o aumento da produção exigir mais estoque de painéis ou produtos em processo.
Separe os impostos recuperáveis dos custos permanentes, mas considere qualquer necessidade temporária de financiamento. Se uma máquina existente for vendida, indique explicitamente o valor líquido esperado da venda e o momento em que será recebido. Não reduza o investimento com base em um valor de revenda otimista e sem comprovação.
Para um cálculo simples do prazo de retorno do projeto, use o investimento em caixa para a instalação e os benefícios operacionais em caixa antes do financiamento. Avalie separadamente as parcelas do empréstimo e a liquidez. Contabilizar todo o custo de compra de início e depois subtrair o principal do empréstimo dos benefícios operacionais seria contar o mesmo custo de capital duas vezes.
Converta as melhorias de produção em benefícios em caixa
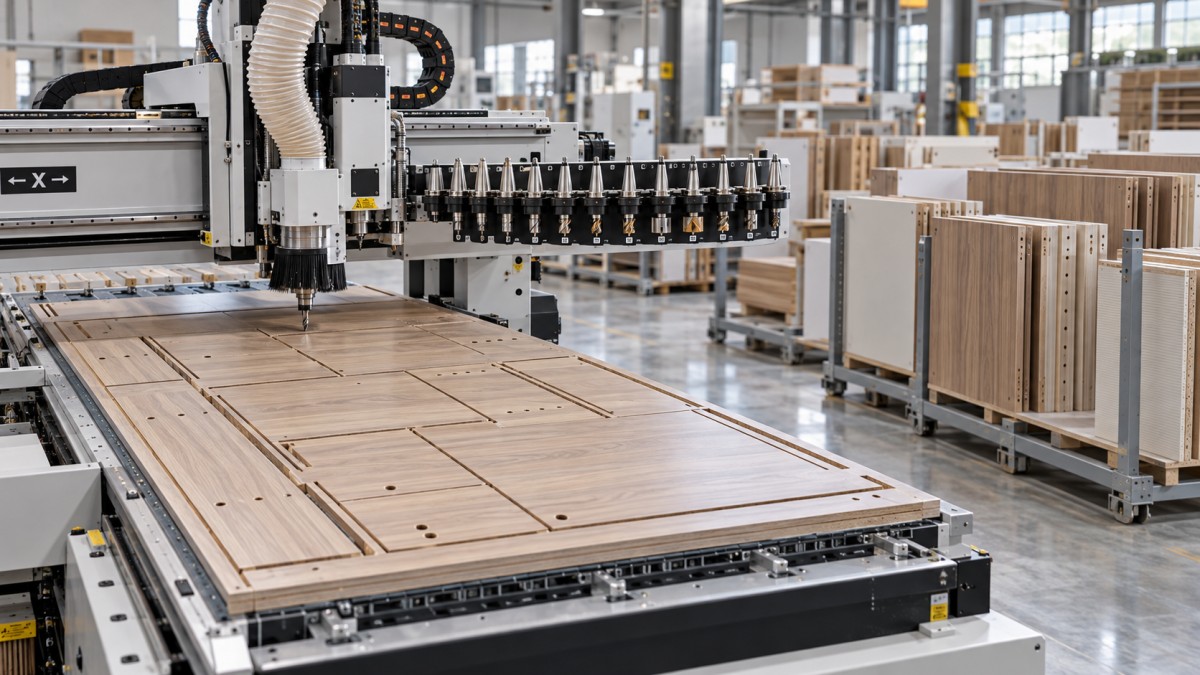
A troca automática de ferramentas tem maior relevância financeira quando a combinação de trabalhos exige várias ferramentas e as trocas manuais consomem um tempo significativo. Um programa de fabricação de armários que envolva perfilamento, furação e ranhuras oferece uma oportunidade diferente de uma produção que use uma única fresa do início ao fim. Meça uma combinação representativa de trabalhos, em vez de extrapolar os resultados da demonstração mais favorável.
Registre o ciclo completo de produção: preparação do programa, carregamento da chapa, posicionamento, usinagem, trocas de ferramentas, descarregamento, identificação das peças e interrupções. Inclua a manutenção da mesa de sacrifício, a substituição de fresas e a limpeza de rotina na estimativa do tempo disponível. Um ciclo mais rápido do spindle pode ter pouco efeito na produção diária se o operador não conseguir descarregar e recarregar a mesa com rapidez suficiente.
Conte a economia de mão de obra somente quando houver redução efetiva dos gastos
O tempo de trabalho liberado e a economia em dinheiro com mão de obra são medidas diferentes. Se o operador passar menos horas na usinagem, mas continuar cumprindo o mesmo horário remunerado, a economia imediata na folha de pagamento poderá ser zero. Ainda assim, o tempo liberado tem valor se permitir realizar produção adicional lucrativa ou evitar uma contratação futura comprovada.
É mais fácil comprovar economias em dinheiro quando o investimento reduz horas extras, mão de obra temporária, usinagem terceirizada ou horas remuneradas que serão efetivamente eliminadas. Aplique o custo de mão de obra evitável pertinente, incluindo os encargos do empregador que variam com essas horas. Não aplique uma taxa horária totalmente alocada que inclua despesas indiretas que permanecerão após a instalação.
Quando o operador passa para a montagem e ajuda a aumentar os embarques, valorize essa mudança pela contribuição resultante. Acrescentar uma economia de mão de obra separada pelas mesmas horas superestimaria o benefício.
Meça a economia de material com base em uma produção comparável
Um melhor aproveitamento dos painéis, menos erros de usinagem e uma produção mais consistente das peças podem reduzir o consumo de chapas. Estabeleça a linha de base com registros de compras e produção, tratando adequadamente as movimentações de estoque e as sobras aproveitáveis. Compare o material consumido por volume equivalente de produção, em vez de comparar percentuais de refugo de combinações diferentes de armários.
A direção dos veios, os requisitos de correspondência, as dimensões das chapas, as espessuras dos materiais, os lotes pequenos e o manuseio das sobras afetam o rendimento possível. Um nesting denso de demonstração pode não representar a carteira de pedidos da oficina. Valide as melhorias propostas usando arquivos representativos de armários e as regras reais de nesting necessárias à empresa.
Calcule o custo do material evitado com base no preço de compra pertinente. Se a redução de painéis danificados também diminuir o retrabalho, contabilize separadamente a mão de obra evitável, verificando se ela já não foi incluída na estimativa de economia de mão de obra.
Avalie a produção adicional pela contribuição, respeitando os limites da demanda
A capacidade adicional da máquina só gera retorno quando a empresa consegue convertê-la em embarques lucrativos. Avalie três limites: a demanda dos clientes, a capacidade da router em condições operacionais realistas e a capacidade das etapas restantes da produção. O menor desses limites determina o volume incremental.
A router pode liberar mais peças enquanto a aplicação de bordas ou a montagem continua totalmente ocupada. Nessa situação, o investimento pode aumentar os produtos em processo sem elevar as vendas. Qualquer equipamento, mão de obra ou cobertura de turno adicional necessária nas etapas seguintes deve fazer parte da comparação financeira.
Para as vendas adicionais, use a contribuição incremental: receita menos os custos incorridos para produzir e entregar esses pedidos. Eles podem incluir painéis, ferragens, processos terceirizados, mão de obra variável, embalagem e entrega. A receita, por si só, não é um benefício de retorno do investimento.
A economia com a terceirização evitada exige cuidado semelhante. Subtraia os novos custos internos de materiais, ferramentas, mão de obra e operação dos valores pagos aos fornecedores que deixarão de ser necessários. Mantenha essa economia separada dos benefícios de vendas adicionais, a menos que os volumes sejam comprovadamente distintos.
Calcule o retorno do investimento com uma projeção mensal transparente do fluxo de caixa
O cálculo básico é simples:
Benefício líquido mensal em caixa = custos operacionais evitáveis + contribuição de embarques adicionais − custos operacionais adicionais.
Prazo de retorno simples, em meses = investimento líquido inicial em caixa ÷ benefício líquido mensal estável em caixa.
A segunda fórmula funciona quando os benefícios começam prontamente e permanecem razoavelmente estáveis. Se a instalação, o treinamento ou a demanda sazonal alterarem o resultado mensal, calcule o fluxo de caixa acumulado. O investimento se paga quando os benefícios líquidos acumulados recuperam o investimento inicial.
Considere a seguinte proposta hipotética. Estes valores ilustram o cálculo; não representam orientação sobre o preço da máquina nem desempenho esperado:
- Investimento instalado, incluindo capital de giro inicial: $144,000.
- Horas extras e usinagem terceirizada evitadas, líquidas dos custos diretos de substituição:$2,400 por mês.
- Redução do consumo de painéis para produção comparável:$1,200 por mês.
- Contribuição de embarques adicionais de armários:$2,600 por mês.
- Custos operacionais recorrentes adicionais:$1,400 por mês.
O benefício mensal estável é de $2,400 + $1,200 + $2,600 − $1,400 = $4,800. Portanto, o prazo de retorno simples é de $144,000 ÷ $4,800 = 30 meses.
A provisão para custos operacionais adicionais deve cobrir o aumento pertinente no consumo de eletricidade, vácuo e exaustão, ar comprimido, fresas, manutenção de ferramentas, mesas de sacrifício, assinaturas de software, manutenção e suporte. Inclua apenas os custos incrementais e contabilize cada despesa uma única vez. Neste exemplo, os custos diretos de substituição já deduzidos da economia com a terceirização não devem aparecer também na provisão para custos recorrentes.
Agora considere o início das operações. Suponha que os benefícios líquidos sejam zero no primeiro mês, $2,400 no segundo e $3,600 no terceiro, chegando a $4,800 a partir do quarto mês. Os três primeiros meses recuperam $6,000. Os $138,000 restantes levam mais 28.75 meses, elevando o prazo de retorno para aproximadamente 31.8 meses.
Use convenções de tempo consistentes. Um modelo que começa quando a máquina entra em produção pode ocultar o período entre o pagamento do sinal e o recebimento dos benefícios operacionais. Para a aprovação, o cronograma de caixa deve mostrar os pagamentos da compra, o comissionamento, o início das operações e os recebimentos operacionais na mesma linha do tempo.
Teste as premissas que podem mudar a decisão
Uma análise de sensibilidade útil questiona primeiro os benefícios mais incertos. Para uma oficina de armários com capacidade ociosa e carteira de pedidos irregular, as vendas adicionais podem ser a premissa menos confiável. Para uma oficina que substitui uma usinagem terceirizada cara em uma carga de trabalho consolidada, a economia com a terceirização pode ser mais previsível.
No exemplo ilustrativo, retirar a contribuição mensal de $2,600 das vendas adicionais deixa um benefício líquido mensal de $2,200. O prazo de retorno em regime estável passa a aproximadamente 65.5 meses, antes de considerar o início das operações. Essa diferença mostra ao responsável pela aprovação o quanto a proposta depende do crescimento.
Elabore um cenário desfavorável com base em uma situação operacional coerente. Uma demanda menor pode reduzir tanto a economia com horas extras quanto a contribuição das vendas adicionais; também pode reduzir os custos variáveis de operação. Evite alterar uma linha enquanto presume que todas as linhas relacionadas permanecem fixas. Mantenha no modelo as taxas de software, os compromissos de serviço e outros custos que persistem mesmo com uma utilização menor.
A meta de retorno também pode ser traduzida em um limite prático para aprovação. Recuperar um investimento de $144,000 em 36 meses exige um benefício líquido médio de $4,000 por mês nesse período. Uma insuficiência durante o início das operações significa que os meses seguintes terão de superar essa média. Assim, os gerentes de produção e vendas podem avaliar se as horas, a economia de material e os embarques necessários são viáveis.
Antes da aprovação, a proposta deve incluir um orçamento rastreável dos custos de instalação, uma comparação da produção baseada em trabalhos representativos de armários, evidências das despesas evitáveis e um modelo mensal de fluxo de caixa com um cenário desfavorável plausível. As demonstrações dos fornecedores são mais úteis quando testam as ferramentas propostas, os arquivos reais, o método de manuseio e a qualidade exigida das peças.
O prazo de retorno simples mede a velocidade de recuperação do investimento e a exposição a premissas incertas. Não considera o valor integral dos benefícios posteriores à recuperação nem o valor do dinheiro no tempo. Quando o investimento for significativo, avalie o fluxo de caixa descontado junto com o prazo de retorno, utilizando a taxa de desconto escolhida pela organização e um tratamento consistente dos impostos e do valor residual.
Em última análise, a decisão de aprovação deve estar vinculada a condições observáveis: quais gastos serão eliminados, quais pedidos poderão ser embarcados, o que a rota de produção completa consegue processar e quando essas mudanças se refletirão no caixa. Se o investimento depender de crescimento, explicite o crescimento necessário. Se o trabalho existente sustentar o retorno, apresente os registros que o comprovem.
Envie sua consulta
Seja bem-vindo à cooperação conosco; cresceremos juntos com você.