


Notícias e Exposições
Últimas Atualizações da Fábrica, Tendências do Setor e Informações sobre Exposições Globais
Custo dos equipamentos para marcenaria: planejamento do orçamento além do preço de compra da máquina
Uma cotação competitiva para uma máquina pode fazer com que a decisão de compra pareça simples — até que cheguem as faturas restantes. Frete, desembaraço aduaneiro, instalações elétricas, ferramentas, instalação e treinamento dos operadores podem alterar o investimento necessário antes que o primeiro painel comercializável saia da máquina. Para as equipes de compras, entender o custo dos equipamentos para marcenaria significa orçar a prontidão para a produção, e não simplesmente garantir um preço de compra atraente.
A questão mais difícil é o que acontece depois. Uma máquina que custa menos inicialmente pode exigir mais tempo de preparação, consumir mais ferramentas ou deixar a produção à espera de peças de reposição. Um orçamento realista relaciona os custos de aquisição às condições cotidianas de operação, oferecendo às equipes de compras, finanças e produção uma base comum de comparação.
Comece pelos requisitos de produção, não pela cotação
Antes de solicitar preços, defina o que o equipamento precisa produzir. “Uma serra para a fabricação de armários” deixa margem demais para interpretações. As dimensões dos painéis, os tipos de material, a qualidade de corte necessária, o tamanho dos lotes, as horas de operação e a frequência das trocas de configuração influenciam qual configuração oferece uma boa relação custo-benefício.
Uma oficina que trabalha com uma variedade de pedidos personalizados pode se beneficiar mais de ajustes simples e operação flexível do que de automação avançada. Uma fábrica que processa lotes repetitivos pode justificar um investimento inicial maior se o posicionamento automatizado reduzir a mão de obra recorrente de preparação. Nenhuma das abordagens é inerentemente mais barata; a escolha certa depende do padrão de produção.
Forneça aos fornecedores uma especificação por escrito que abranja:
- Materiais e dimensões: dimensões típicas e máximas das peças, espessuras e combinações de materiais.
- Expectativas de produção: produção comercializável necessária por turno, incluindo os tempos de carregamento, ajuste e descarregamento.
- Requisitos de qualidade: tolerâncias dimensionais, acabamento superficial e níveis aceitáveis de lascamento ou retrabalho.
- Condições de operação: alimentação elétrica disponível, infraestrutura de extração, espaço no piso e experiência dos operadores.
Isso evita um erro orçamentário comum: comparar uma máquina básica com um pacote pronto para produção como se fossem propostas equivalentes.
Estruture o orçamento dos equipamentos para marcenaria em três camadas
Separar o investimento em aquisição, prontidão para a produção e custos contínuos de propriedade facilita a identificação de itens omitidos. Também esclarece quando será necessário dispor dos recursos financeiros.
Quando as regras locais permitirem a recuperação, mantenha os impostos recuperáveis separados dos custos permanentes. Eles ainda podem gerar uma necessidade de fluxo de caixa, mesmo que não sejam uma despesa definitiva. A equipe financeira ou o consultor aduaneiro deve confirmar o tratamento aplicável, em vez de confiar em uma estimativa geral do fornecedor.
Preço entregue não significa necessariamente preço instalado
Uma cotação descrita como “incluindo frete” pode deixar de fora etapas antes de a máquina chegar à posição de operação. Confirme se o preço cobre as taxas do terminal de destino, o despacho aduaneiro, a entrega local, o descarregamento e a movimentação dentro do edifício.
Solicite a regra Incoterms aplicável, sua versão e o local nomeado. Esses elementos definem responsabilidades importantes e a transferência de riscos, mas não substituem um escopo de instalação detalhado nem resolvem automaticamente todas as taxas no destino.
Para máquinas de marcenaria importadas, as dimensões da embalagem e o peso bruto são tão importantes quanto a área ocupada pela máquina. Eles influenciam as condições de transporte, os requisitos de içamento e o acesso ao local. Atrasos causados por documentos faltantes ou pela indisponibilidade de uma equipe de descarregamento também podem gerar custos de armazenagem ou espera.
O chão de fábrica costuma revelar os custos que faltam
Uma máquina pode caber no desenho de layout e ainda assim ser difícil de operar. Antes de aprovar o pedido, a equipe de compras deve analisar toda a área de operação com o pessoal de produção e manutenção.
Considere a serra de mesa deslizante ZDV6 como exemplo prático para o orçamento. Ela tem uma mesa deslizante de 3200 × 388 mm, capacidade máxima de corte de 3200 mm e distância de 1250 mm entre a lâmina de serra e o guia paralelo. Suas dimensões gerais declaradas são 3250 × 3150 × 900 mm, e seu peso bruto é de 850 kg. Esses dados ajudam a definir o layout inicial e o plano de movimentação, mas não determinam todo o espaço necessário para o carregamento seguro dos painéis, o deslocamento da mesa, a movimentação do operador e a organização dos materiais.
O levantamento manual do conjunto da serra e o sistema de inclinação de 45°–90° também mostram por que a configuração deve corresponder ao fluxo de trabalho. Ajustes manuais podem ser adequados para tarefas variadas de oficina, enquanto mudanças frequentes de ângulo ou altura devem ser consideradas na avaliação do tempo de preparação. A decisão deve refletir a sequência real de operações, e não uma preferência geral por equipamentos manuais ou automatizados.
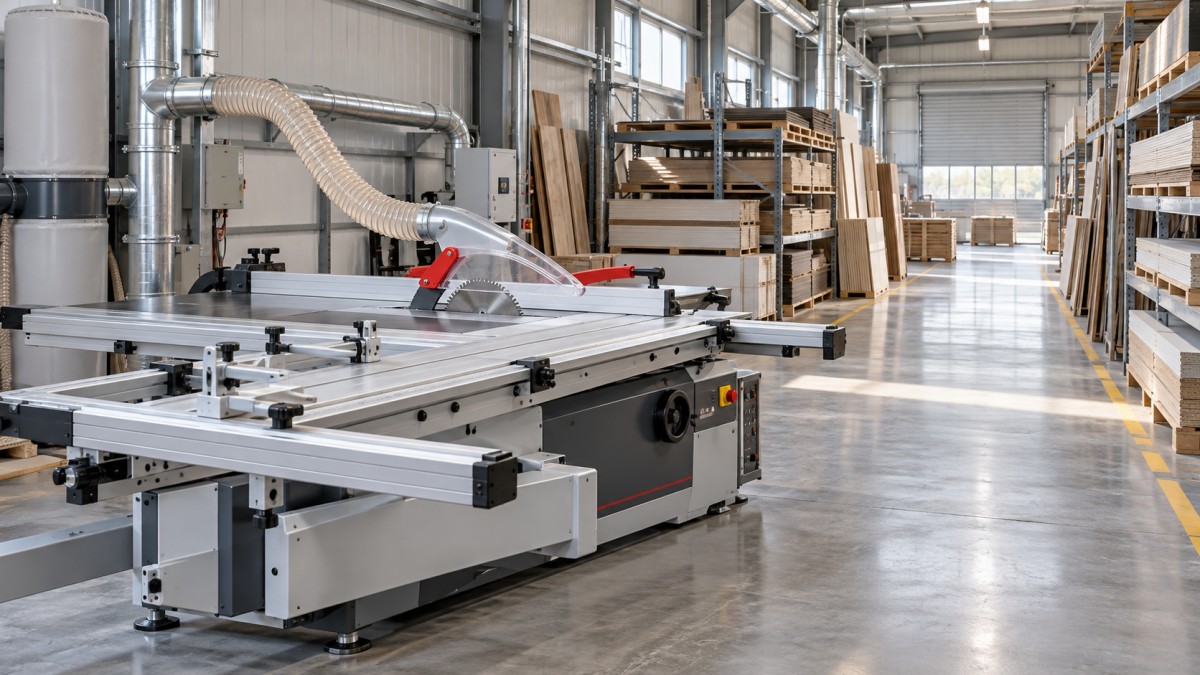
Antes da entrega, percorra o trajeto desde o ponto de descarregamento até a posição final da máquina. Verifique as aberturas das portas, o espaço para manobras, as condições do piso e quaisquer restrições de içamento. Solicite a profissionais qualificados a confirmação da adequação do piso e dos procedimentos de movimentação; o peso bruto, por si só, não basta para selecionar os equipamentos de içamento ou avaliar a carga sobre o piso.
As instalações de utilidades exigem a mesma atenção. A compatibilidade elétrica envolve tensão, fase, frequência, proteção e requisitos de conexão — não apenas a potência do motor. A extração de pó pode exigir alterações na tubulação, capacidade de coleta adequada e medidas compatíveis com os requisitos locais de segurança contra incêndios e segurança ocupacional. Inclua o ar comprimido no orçamento somente quando a máquina ou os acessórios selecionados exigirem esse recurso.
Transforme os custos operacionais em um modelo útil de custo de propriedade
Uma fórmula inicial útil é:
Custo total de propriedade = aquisição e entrega + custos de prontidão para a produção + custos de operação e manutenção durante o período de avaliação + custos de descarte − valor de revenda esperado.
Escolha um único período de avaliação para todos os fornecedores, como o período utilizado no processo de aprovação de investimentos da sua empresa. Aplique as mesmas horas de produção, taxas de mão de obra, tarifas de energia e premissas de produção. Para comparações de longo prazo, a equipe financeira também pode exigir uma análise de fluxo de caixa descontado.
Energia: diferencie potência nominal de consumo real
As potências nominais dos motores são úteis para verificar os requisitos elétricos, mas não determinam o valor da conta de energia. O consumo real depende da carga, do tempo ocioso, do material, das condições de corte e dos sistemas auxiliares.
A serra de mesa deslizante descrita acima tem um motor principal de serra de 5,5 kW e um motor riscador de 1,1 kW. A soma de suas potências nominais não deve ser tratada como uma demanda elétrica contínua medida. Para fins de orçamento, solicite dados de operação ou use uma estimativa claramente identificada e, depois, valide-a durante os testes de produção.
Custo estimado de eletricidade = potência elétrica média medida em kW × horas de operação × tarifa de eletricidade aplicável.
Inclua os sistemas de extração e outros auxiliares necessários no mesmo escopo de comparação. Quando pertinente, considere também as tarifas de demanda, além das tarifas de energia.
Ferramentas e manutenção: pequenas faturas se acumulam
Lâminas, fresas, abrasivos, lubrificantes, correias e outros itens sujeitos a desgaste devem ter linhas orçamentárias próprias. No corte de painéis, a composição do material, o revestimento, o volume de corte e os requisitos de acabamento influenciam a seleção das lâminas e a frequência de afiação.
Confirme quais ferramentas estão incluídas, se são adequadas aos seus materiais e se as substituições estão prontamente disponíveis. Adquira ferramentas iniciais em quantidade suficiente para evitar a interrupção da produção sempre que uma lâmina for enviada para afiação.
As estimativas de manutenção devem incluir mão de obra e peças. Solicite informações sobre as tarefas programadas, os intervalos recomendados, os requisitos de lubrificação e as condições de acesso. Um componente de baixo preço ainda pode ser caro para substituir se o trabalho exigir desmontagem demorada ou a presença de um especialista.
Mão de obra, refugo e tempo de inatividade determinam o custo por peça utilizável
A velocidade da máquina, por si só, é um critério de compra pouco confiável. Os operadores ainda precisam carregar o material, posicionar as peças, verificar as dimensões, trocar as ferramentas e movimentar as peças acabadas. Compare o ciclo completo de produção usando trabalhos representativos.
Custo por peça comercializável = custos de produção pertinentes ÷ produção aprovada.
Isso relaciona os gastos com o equipamento aos resultados utilizáveis. Maior consistência de corte pode reduzir o retrabalho e a perda de material, mas a economia deve ser comprovada por testes, e não presumida com base em uma lista de recursos.
Para o tempo de inatividade, estime as consequências financeiras da perda de produção, do frete emergencial, das horas extras ou da terceirização do trabalho. Evite contabilizar a mesma perda duas vezes — por exemplo, somando a margem de contribuição perdida à receita perdida sem levar em conta os custos que deixaram de ser incorridos.
Compare as cotações eliminando ambiguidades
O menor custo cotado para equipamentos de marcenaria só é relevante quando as propostas atendem ao mesmo requisito. Um breve processo de esclarecimento costuma ser mais valioso do que negociar um desconto antes de definir o escopo.
Envie as mesmas perguntas a cada fornecedor pré-selecionado:
- Quais opções da máquina, lâminas, acessórios, proteções e documentação estão incluídos?
- Que preparação do local o comprador deve concluir antes da instalação?
- O comissionamento inclui alinhamento, cortes de teste e instrução dos operadores?
- Quem paga as despesas de viagem, hospedagem, interpretação e visitas adicionais do técnico?
- O que a garantia cobre, o que exclui e como as reivindicações são tratadas?
- Quais peças de reposição são recomendadas para manter localmente, e quais são seus preços atuais e prazos de entrega estimados?
- Como o suporte técnico é prestado entre diferentes fusos horários e idiomas?
Solicite também critérios de aceitação por escrito. Os materiais representativos, as dimensões acordadas, as expectativas de acabamento, as verificações de segurança e o tratamento de questões pendentes devem estar claros antes do envio ou comissionamento. A aceitação deve refletir a capacidade acordada da máquina, e não uma demonstração informal com uma peça excepcionalmente fácil de processar.
A Qingdao Zhongding Machinery Co., Ltd. tem mais de 20 anos de experiência em máquinas para trabalhar madeira e oferece suporte técnico, fornecimento de peças de reposição e assistência pós-venda. Para os compradores, a etapa útil é traduzir essas capacidades de serviço em um escopo acordado: documentação necessária, organização do treinamento, recomendações de peças e contatos de suporte para o equipamento selecionado.
Aprove um orçamento capaz de suportar um mês difícil
Uma estimativa de cenário-base é necessária, mas não suficiente. Avalie o que acontece se a produção começar mais tarde do que o planejado, a utilização for menor, as ferramentas se desgastarem mais rapidamente ou uma peça de reposição crítica demorar mais para chegar. Esses cenários mostram se o investimento continua administrável em condições menos favoráveis.
Mantenha a contingência separada dos custos conhecidos. Ela deve cobrir incertezas identificáveis, e não ocultar cotações ausentes. Obtenha estimativas firmes para itens importantes, como serviços elétricos e transporte interno, e explique quais riscos remanescentes justificam uma reserva.
Separe também o cronograma de pagamentos do modelo de custo de propriedade. Sinais, saldos antes do envio, pagamentos de importação, custos de instalação e consumíveis iniciais podem gerar uma necessidade de caixa antes que a máquina comece a gerar receita. Um investimento razoável no longo prazo ainda pode pressionar o capital de giro se essas datas forem ignoradas.
A recomendação de compra mais sólida não se resume a “este fornecedor é mais barato”. Ela explica qual máquina atende à carga de trabalho, o que é necessário para deixá-la pronta para a produção e como as premissas operacionais afetam o custo final. Quando esses pontos são documentados, o custo dos equipamentos para marcenaria torna-se uma decisão de investimento administrável, em vez de uma série de surpresas após a entrega.
Envie sua consulta
Seja bem-vindo à cooperação conosco; cresceremos juntos com você.