


Notícias e Exposições
Últimas Atualizações da Fábrica, Tendências do Setor e Informações sobre Exposições Globais
Quando a maquinaria automática para trabalhar madeira maciça atinge o ponto de equilíbrio?
O maquinário automático para madeira maciça atinge o ponto de equilíbrio do investimento quando os benefícios incrementais acumulados em caixa recuperam todo o custo necessário para colocá-lo em operação produtiva. Os benefícios relevantes são as economias em caixa e a contribuição gerada pela venda de produção adicional — não a capacidade nominal, a depreciação contábil ou as horas de trabalho que continuam na folha de pagamento.
Não existe um prazo de retorno universal que possa ser justificado em todos os casos. Uma máquina com alta utilização, economia de madeira mensurável e um plano de pessoal viável pode recuperar o investimento muito antes de um equipamento idêntico que opere em pequenos lotes sem demanda suficiente. A questão para aprovação é se os benefícios operacionais comprovados recuperarão o investimento instalado em um prazo aceitável, incluindo o comissionamento e a expansão gradual da produção.
Defina qual ponto de equilíbrio é relevante
Dois cálculos são facilmente confundidos. O ponto de equilíbrio operacional identifica o volume de produção necessário para cobrir os custos operacionais. O retorno do investimento identifica quando o equipamento recuperou o dinheiro aplicado em sua compra e implementação. Uma máquina pode operar com lucro sem ter recuperado os custos de compra e instalação.
Para uma estimativa preliminar:
Prazo de retorno simples = investimento inicial total ÷ benefício líquido incremental anual em caixa
Essa fórmula pressupõe que os benefícios sejam estáveis desde o início. Para uma instalação que envolva treinamento, integração ou transferência gradual da produção, uma projeção mensal ou trimestral do fluxo de caixa é mais confiável. O retorno ocorre no período em que o fluxo de caixa líquido acumulado se torna positivo.
O prazo de retorno simples também desconsidera o valor do dinheiro no tempo e os fluxos de caixa posteriores à recuperação do investimento. Portanto, investimentos com vida útil mais longa devem ser avaliados também pelo valor presente líquido. Um prazo de recuperação curto não identifica automaticamente o melhor investimento se outra opção gerar um valor significativamente maior ao longo de sua vida útil.
Comece pelo investimento instalado, não pela cotação
Uma cotação de maquinário automático para trabalhar madeira maciça pode incluir a máquina sem incluir tudo o que é necessário para operá-la de forma segura e consistente. O valor total do investimento deve refletir o escopo real da instalação.
Separe os impostos recuperáveis dos custos permanentes, considerando também qualquer necessidade temporária de financiamento. Da mesma forma, diferencie o capital de giro adicional do consumo: o estoque imobiliza dinheiro, mas esse valor pode ser recuperado posteriormente. Se o equipamento existente for vendido, inclua apenas uma estimativa justificável do valor líquido obtido com a venda.
A perda de produção durante a instalação também deve ser considerada explicitamente. Registre a contribuição perdida ou o custo incremental para manter as entregas por meio de horas extras ou terceirização. Não contabilize ambos para a mesma perda de produção. Se esses custos estiverem incluídos na projeção do fluxo de caixa durante a expansão gradual da produção, eles não devem também aumentar o investimento inicial.
Determine quais benefícios realmente se convertem em dinheiro
A economia de mão de obra exige uma mudança viável
Reduzir várias tarefas manuais a uma sequência automatizada pode liberar um tempo de trabalho considerável. Isso não significa necessariamente reduzir a folha de pagamento. A economia em caixa ocorre quando a mudança elimina horas extras, evita contratações planejadas, reduz o uso de mão de obra temporária ou elimina cargos por meio de um ajuste viável no quadro de pessoal.
Se os funcionários forem realocados, as horas liberadas não devem ser automaticamente contabilizadas como economia na folha de pagamento. A realocação pode gerar valor ao eliminar um gargalo em outra área, mas esse valor deve estar associado a uma contribuição adicional ou a uma despesa evitada. Contabilizar tanto o salário integral dos funcionários quanto a produção que eles viabilizam superestimaria o benefício.
A comparação de pessoal deve incluir carregamento, descarregamento, preparação, inspeção, troca de ferramentas e movimentação de materiais. Um processo automatizado de corte ou moldagem pode reduzir a necessidade de acompanhamento direto e ainda exigir trabalho de apoio fora do ciclo da máquina.
O rendimento da madeira exige uma base de medição consistente
No processamento de madeira maciça, a melhoria do rendimento pode ter grande importância financeira, pois a qualidade da madeira, os defeitos, o teor de umidade e os requisitos de corte influenciam o volume aproveitável. No entanto, um percentual de rendimento maior só é significativo quando o material de entrada e os requisitos das peças acabadas são comparáveis.
Com a produção vendável mantida constante, a economia de madeira pode ser estimada da seguinte forma:
Economia anual de material = (consumo de madeira de referência − consumo de madeira proposto) × custo de compra de madeira comparável
Use a mesma espécie, classe, especificação de umidade e critérios de aceitação das peças acabadas nos dois cenários. Inclua, quando pertinente, as variações na receita obtida com a venda de resíduos. Um teste com madeira excepcionalmente limpa e reta não comprova economias para uma produção que contenha nós, rachaduras, empenamento ou comprimentos variáveis.
Separe também a economia de material da redução de rejeitos. Se a melhoria do rendimento já contabiliza a madeira poupada pela redução de peças defeituosas, essa mesma madeira não pode ser contabilizada novamente como economia decorrente da qualidade. A redução adicional de mão de obra de retrabalho ou de custos de descarte ainda pode ser válida.
A capacidade adicional só gera contribuição quando pode ser vendida
A produtividade nominal não é, por si só, um benefício financeiro. A produção adicional só gera valor quando há demanda, abastecimento suficiente das etapas anteriores e capacidade nas etapas posteriores para concluir e expedir os produtos.
A medida adequada é a contribuição incremental: receita adicional menos todos os custos variáveis associados, incluindo madeira, desgaste de ferramentas, energia, embalagem, frete, comissões e outras despesas que variam com o volume. Quando o cenário de referência inclui trabalho terceirizado que possa realmente ser internalizado, os custos de terceirização evitados podem constituir um benefício mais justificável do que o crescimento previsto das vendas.
Mantenha esse cálculo consistente com o modelo de economias. Se a produção adicional for avaliada usando uma margem que já considera custos menores de material ou mão de obra, não contabilize novamente essas mesmas melhorias como economias separadas nessa produção.
Converta a velocidade da máquina em produção vendável viável
A velocidade de avanço ou os ciclos por minuto não permitem determinar o fluxo de caixa anual. O tempo de produção disponível é reduzido por trocas de configuração, manutenção de ferramentas, falta de material, limpeza, avarias e perdas de qualidade. O mix de produtos é importante: uma linha que processa longas séries de componentes repetidos tem um perfil operacional diferente de uma linha que faz trocas frequentes de dimensões e espécies de madeira.
Um modelo de capacidade útil parte das horas programadas, subtrai perdas realistas e converte a produção restante em peças aprovadas. Evite aplicar descontos que se sobreponham: se a taxa de produção observada já inclui pequenas paradas e perdas de velocidade, não as desconte novamente por meio de outro fator de eficiência.
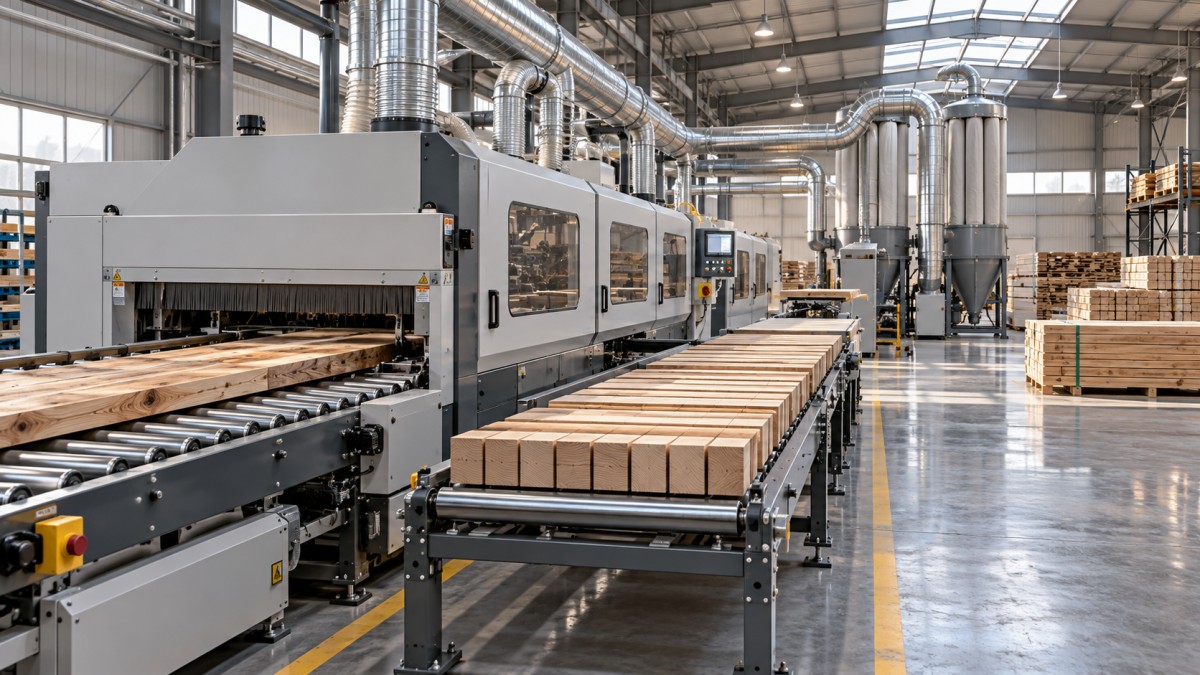
A restrição do sistema é mais importante do que a taxa de produção de uma máquina isolada. Acelerar o corte bruto não aumentará os embarques se a secagem, a moldagem, a montagem ou o acabamento continuarem sendo o gargalo. Nessa situação, o investimento ainda pode ser justificado pela melhoria do rendimento ou pela economia de mão de obra, mas a contribuição de vendas adicionais deve ficar fora do cenário-base, a menos que o gargalo nas etapas posteriores seja resolvido.
Por isso, os testes de aceitação devem usar material representativo e um mix de pedidos realista. Registre a produção aprovada, o consumo de madeira, o total de funcionários, o tempo de troca de configuração e o uso de ferramentas — não apenas o melhor desempenho em uma operação contínua.
Um exemplo de cálculo do prazo de retorno
Considere um investimento hipotético de$200,000, incluindo equipamento, entrega, instalação, treinamento, peças de reposição iniciais e capital de giro adicional. Os valores abaixo ilustram o cálculo; não são referências de mercado nem afirmações sobre o desempenho de um fornecedor.
Desconsiderando a expansão gradual da produção, o prazo de retorno simples é $200,000 ÷ $65,000, ou aproximadamente3.08 anos. Suponha que o primeiro ano gere apenas $32,000 de benefício líquido porque a utilização aumenta gradualmente. Após três anos, a recuperação acumulada é de $162,000: $32,000 mais dois anos a $65,000. Os $38,000 restantes levam aproximadamente 0.58 ano para serem recuperados, resultando em um prazo de retorno de cerca de 3.6 anos a partir do investimento inicial.
Esse cálculo simplificado pressupõe um investimento inicial e benefícios gerados uniformemente ao longo de cada ano. Um modelo de aprovação deve usar os marcos de pagamento reais e os fluxos de caixa mensais previstos, sobretudo quando os depósitos são feitos vários meses antes do comissionamento.
Teste as premissas que podem mudar a decisão
Uma única estimativa do prazo de retorno oculta a dependência do investimento em relação à utilização, à demanda, ao rendimento e às mudanças no quadro de pessoal. Essas premissas devem ser alteradas em conjunto quando estiverem relacionadas. Uma produção menor, por exemplo, pode reduzir tanto a economia de material quanto a contribuição de vendas adicionais, enquanto os contratos de manutenção permanecem praticamente inalterados.
Esses cenários mantêm o mesmo investimento de $200,000 e pressupõem benefícios estáveis após o primeiro ano. Eles demonstram como as premissas operacionais — e não apenas o preço de compra — podem alterar o prazo de recuperação.
Inverta o cálculo para identificar o limite necessário para a aprovação. Se a recuperação for exigida em até quatro anos e o benefício no primeiro ano for de $32,000, os três anos restantes devem gerar, em média,$56,000 por ano. Esse valor se torna um requisito operacional útil para avaliar o plano de pessoal, as evidências de rendimento e o volume de pedidos respaldado.
Outro teste revelador consiste em excluir a contribuição especulativa das vendas. No exemplo-base, excluir o benefício de vendas de $20,000 reduz o benefício líquido anual estável para $45,000. Isso mostra quanto do caso de investimento depende do crescimento comercial, e não da redução de custos.
Mantenha visíveis os riscos de financiamento, impostos e propriedade
A viabilidade econômica do projeto e a capacidade de arcar com o financiamento respondem a perguntas diferentes. Um modelo de projeto sem alavancagem avalia os fluxos de caixa operacionais antes do financiamento e usa uma taxa de desconto adequada. Um modelo de fluxo de caixa para o acionista inclui os recursos do empréstimo e o serviço da dívida. Misturar os dois pode contabilizar os custos de financiamento em duplicidade ou ocultar o compromisso financeiro real.
A depreciação não é uma saída de caixa, embora o tratamento fiscal aplicável possa afetar os retornos após impostos. Use de forma consistente premissas tributárias específicas da jurisdição. Um projeto que atenda à meta de prazo de retorno simples ainda pode criar um problema de liquidez se os pagamentos da dívida começarem antes da estabilização dos benefícios da produção.
Os riscos de propriedade também devem fazer parte da avaliação do fluxo de caixa. Equipamentos importados podem expor o comprador a variações cambiais, custos de deslocamento de especialistas, prazos de entrega de peças de reposição e maior tempo de recuperação após falhas. Avalie esses riscos por meio de provisões de custos identificáveis e cenários de inatividade, e não por um percentual de contingência sem justificativa.
A aprovação é mais sólida quando o prazo de recuperação pode ser sustentado por evidências: cotações do custo instalado, testes de produção representativos, uma mudança viável no quadro de pessoal, demanda comprovada e um plano de manutenção financiado. Se o retorno depender simultaneamente de operação ininterrupta em velocidade máxima, redução imediata da folha de pagamento e vendas ainda não contratadas, o cálculo descreve um resultado otimista, não um caso de investimento confiável.
Envie sua consulta
Seja bem-vindo à cooperação conosco; cresceremos juntos com você.